Un contract de curățenie profesională poate genera venituri constante și, în același timp, pierderi dacă oferta a fost calculată greșit. Costurile cu personalul, productivitatea reală, consumabilele, echipamentele, înlocuirile și cheltuielile administrative trebuie analizate înainte de stabilirea prețului final. Prezentăm o metodă de calcul adaptată pieței din România în 2026 și o simulare financiară completă.
1. De ce apar pierderi la contractele de curățenie?
Unele firme pornesc de la prețul pe metru pătrat practicat de concurență, altele calculează numai salariile, iar altele oferă reduceri fără să verifice dacă mai există marjă pentru cheltuieli și profit.
Două clădiri cu aceeași suprafață pot necesita resurse foarte diferite. Un birou cu trafic redus, o hală industrială cu pardoseli libere și un centru comercial deschis zilnic nu pot fi evaluate folosind același tarif universal.
2. Definește exact serviciile incluse
Înainte de calcul, compania trebuie să stabilească suprafețele efectiv curățabile, materialele pardoselilor, numărul grupurilor sanitare, mobilierul, traficul, intervalele orare și frecvențele fiecărei operațiuni.
Trebuie clarificat cine furnizează detergenții, consumabilele igienico-sanitare, sacii menajeri, echipamentele, energia și apa. Spălarea periodică a geamurilor, curățarea în profunzime sau intervențiile după evenimente trebuie descrise separat, dacă nu intră în întreținerea standard.
3. Calculează necesarul real de personal
O metodă profesionistă folosește timpul necesar pe operațiune și productivitatea efectivă a echipamentelor. ISSA recomandă utilizarea timpilor și a ratelor de producție ca repere de ofertare, ajustate prin observații reale din obiectiv.
De exemplu, spălarea mecanizată a 2.400 m² cu o productivitate efectivă de 1.200 m²/oră necesită aproximativ două ore. Acestea nu includ automat pregătirea, alimentarea, golirea rezervoarelor, curățarea mașinii și deplasarea între zone.
Ore plătite versus ore productive
La programarea personalului se ține cont de pauze, pregătirea materialelor, deplasări interne, obligații de prezență și activități care nu se reflectă în metri pătrați realizați. Pentru obiective cu prezență continuă, necesarul de personal nu se poate deduce numai din productivitatea de curățare.
4. Calculează costul complet al personalului în 2026
Salariul minim brut pe țară este de 4.325 lei/lună de la 1 iulie 2026, conform HG nr. 146/2026. Aceasta este valoarea salariului de bază, nu costul integral al unui post.
Bugetul trebuie să cuprindă salariul brut, contribuțiile angajatorului, sporurile aplicabile, beneficiile, cheltuielile cu recrutarea și instruirea, precum și costul asigurării continuității pe perioada concediilor și absențelor.
- Salariul și contribuțiile obligatorii ale angajatorului
- Sporuri, beneficii și alte drepturi, dacă se aplică
- Înlocuiri pentru concedii de odihnă, sărbători legale și absențe
- Uniforme, echipamente de protecție și medicina muncii
- Transport, recrutare, instruire și coordonare
Orele de weekend, noapte sau programele atipice trebuie evaluate potrivit legislației muncii și condițiilor contractuale. Ofertele pe termen lung ar trebui să prevadă și riscul unor modificări legislative ale costului salarial.
5. Bugetează consumabilele și detergenții
Separă materialele utilizate în executarea curățeniei de consumabilele igienico-sanitare destinate utilizatorilor clădirii. Detergenții, lavetele, padurile, sacii și produsele sanitare nu au același profil de consum.
În spațiile cu trafic variabil, consumul de hârtie, săpun și prosoape poate fluctua semnificativ. Pentru asemenea produse este utilă facturarea pe consum documentat sau o regulă clară de actualizare a cantităților și prețurilor.
6. Include costul echipamentelor
O mașină de spălat pardoseli nu este gratuită numai pentru că există deja în patrimoniul companiei. Utilizarea acesteia implică uzură, mentenanță, consumabile tehnice, energie, transport și eventuale reparații.
Costul se poate aloca între contracte potrivit utilizării efective. În cazul unui echipament închiriat sau în renting, este necesară analiza costului lunar contractual și a serviciilor incluse: baterii, perii, paduri, service, înlocuire temporară și transport.
7. Nu ignora cheltuielile indirecte
Contabilitatea, managementul, asigurările, telefonia, software-ul, administrarea și activitatea comercială susțin contractele, chiar dacă nu se văd direct la obiectiv. Ele trebuie repartizate printr-o metodă consecventă: pe ore lucrate, pe venituri sau pe utilizarea resurselor.
Un contract poate părea profitabil operațional, dar poate contribui insuficient la acoperirea cheltuielilor generale ale firmei.
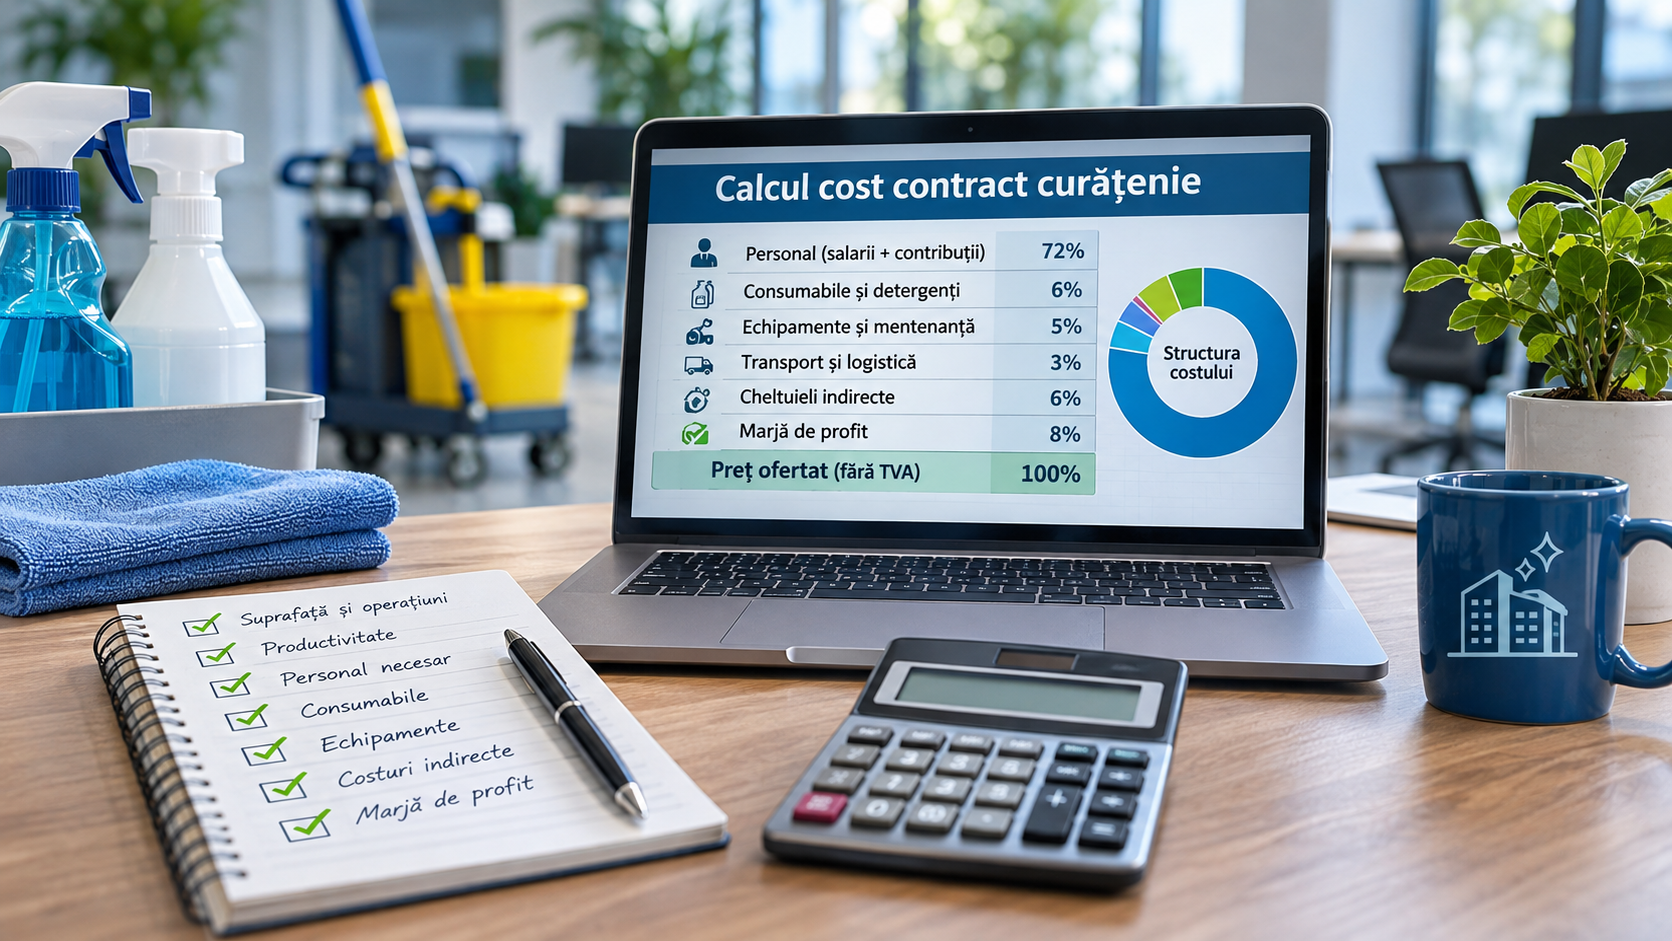
8. Exemplu practic de calcul lunar
Să considerăm un exemplu ipotetic: clădire de birouri cu 1.200 m² suprafață curățabilă, activitate de luni până vineri și două posturi cu normă întreagă, dimensionate după analiza operațiunilor. Firma furnizează detergenții, echipamentele și coordonarea.
| Componentă de cost | Cost lunar |
|---|---|
| Personal — costuri salariale complete estimate | 11.200 lei |
| Rezervă de înlocuire și absențe | 1.400 lei |
| Detergenți și materiale | 900 lei |
| Echipamente și mentenanță | 650 lei |
| Transport și logistică | 450 lei |
| Coordonare și cheltuieli indirecte alocate | 900 lei |
| Cost total lunar | 15.500 lei |
Toate valorile din simulare sunt orientative și nu reprezintă tarife medii de piață. Costurile salariale trebuie validate pentru configurația exactă a contractului, inclusiv prin calcul de payroll și planificarea concediilor.
Dacă firma urmărește o marjă operațională de 15%, prețul necesar se obține împărțind costul total la 0,85.
Prețul rezultat este de aproximativ 15,20 lei/m²/lună fără TVA pentru scenariul analizat. Acesta nu este un tarif universal: alte frecvențe, dotări sau obligații de prezență duc la alt rezultat.
9. Marjă versus adaos comercial: nu le confunda
Adaosul se calculează în raport cu costul; marja se calculează în raport cu prețul de vânzare.
Marjă (%) = (Preț − Cost) ÷ Preț × 100
De exemplu, la un cost de 10.000 lei și un preț de 12.000 lei, adaosul este de 20%, dar marja este de doar 16,67%. Pentru a obține o marjă de 20%, prețul ar trebui să fie 12.500 lei.
10. Ce marjă ar trebui urmărită?
Nu există o marjă universală valabilă. Contează durata contractului, penalitățile, nevoia de investiții, riscul de fluctuație a personalului și stabilitatea volumelor de lucru. Un contract cu marjă redusă poate deveni neprofitabil după o majorare salarială sau o schimbare de program.
Compania ar trebui să stabilească propriul prag minim de rentabilitate și să îl verifice la fiecare ofertă, în raport cu riscurile concrete.
11. Monitorizează lunar profitabilitatea contractului
După semnarea contractului, urmărește bugetul planificat versus costul real: orele și posturile acoperite, absențele, consumul de produse, utilizarea mașinilor, intervențiile neprevăzute și eventualele reduceri de productivitate.
Contractele pe termen lung ar trebui să includă mecanisme negociate și clare de actualizare a prețului pentru modificări semnificative de cost sau schimbări ale cerințelor.
12. Greșeli frecvente în ofertare
- Folosirea unui tarif pe m² fără vizită și fără analiza operațiunilor
- Calculul numai din salariul net sau brut, fără cost complet
- Ignorarea concediilor, a înlocuirilor și a programelor de weekend
- Confundarea productivității teoretice cu cea efectivă
- Nealocarea uzurii, mentenanței și transportului echipamentelor
- Reduceri comerciale aplicate fără recalcularea marjei
- Consumabile incluse nelimitat, fără mecanism de monitorizare
Concluzie: contractele profitabile încep cu o ofertă calculată corect
Companiile de curățenie nu trebuie să concureze exclusiv prin cel mai mic preț. O ofertă sustenabilă asigură resursele necesare, continuitatea serviciilor, respectarea obligațiilor față de angajați și capacitatea firmei de a investi în dezvoltare.
- HG nr. 146/2026 — salariul minim brut aplicabil din 1 iulie 2026
- Codul muncii — cadrul legislativ privind timpul de muncă și drepturile salariaților
- ISSA — How to Calculate Cleaning Times
Acest material are caracter informativ și nu înlocuiește analiza contabilă, salarială sau juridică a unui contract individual.